「高利回り」の罠? 歴史的破綻事例から考える、投資先を見極めるポイントとは
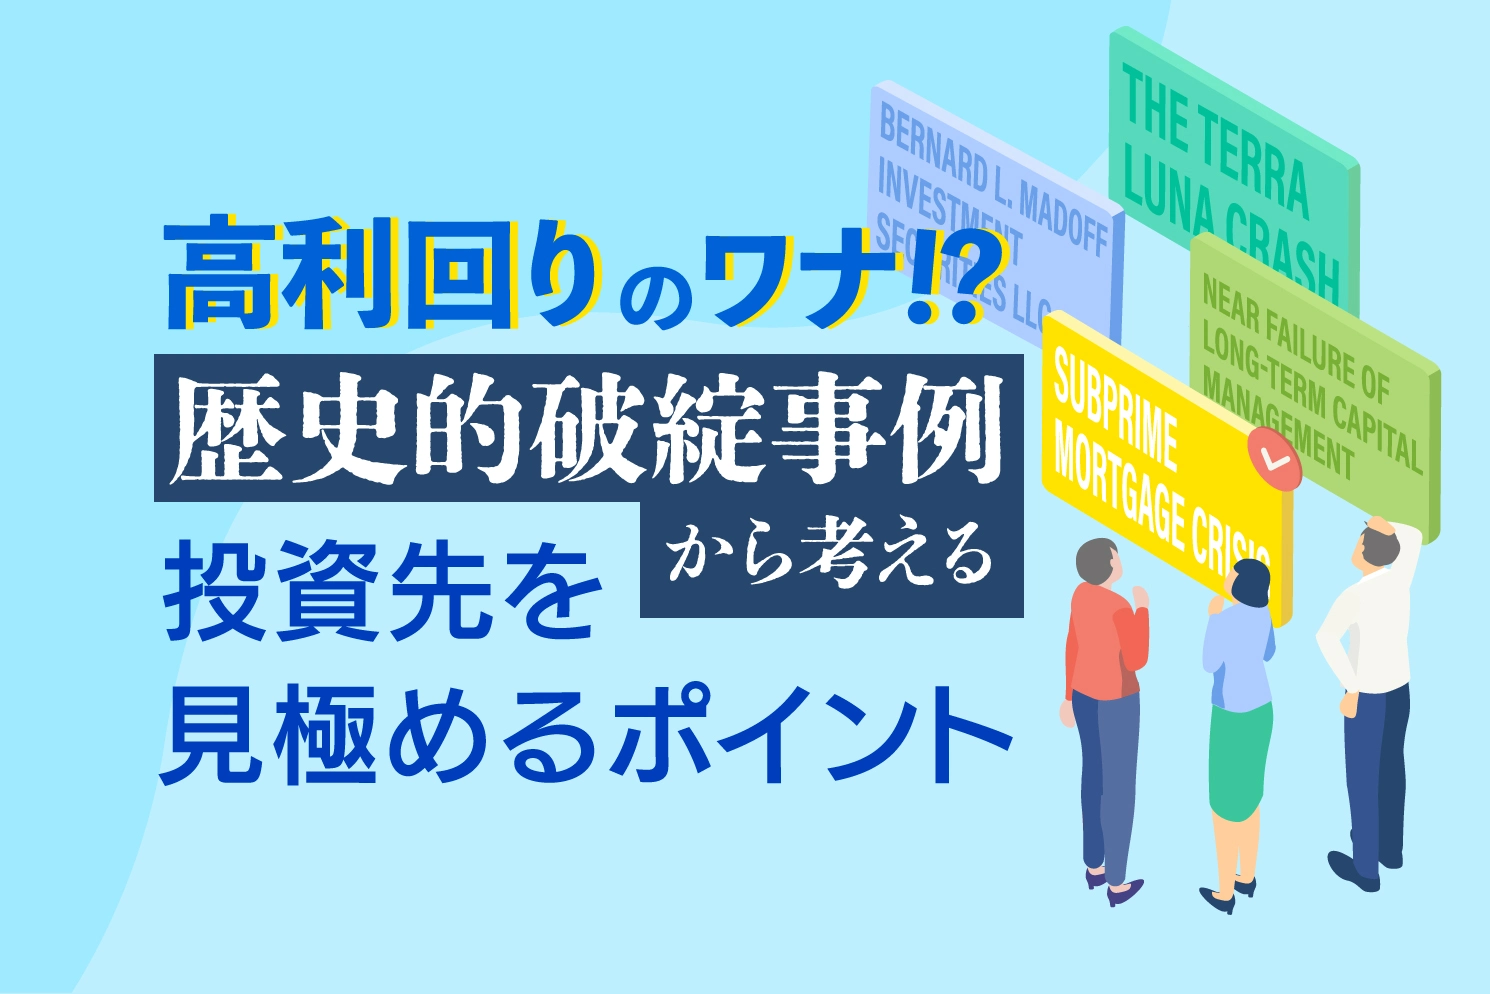
「利回り10%超!」「高還元率!」といったフレーズを目にすると、思わず心が動いてしまいませんか?
投資の世界で「利回りの高さ」だけを基準に投資先を選ぶのは非常に危険です。
歴史を振り返っても、破綻した多くの金融商品は巧妙な仕掛けで「高利回り・低リスク」を演出していました。
今回は、投資家に潜む心理的ギャップから、歴史的な破綻事例に隠された心理トリック、そしてリスクに惑わされないための「投資先の見極めポイント」を分かりやすくまとめました。
近年の株高や円安で、感覚が麻痺していませんか?
もしかして、「投資なら年利10%くらいは当たり前」という感覚になっていませんか?
たしかにこの数年、S&P500やオルカン(全世界株式)が非常に好調で、年間10%~20%近いリターンが出た年もありました。
しかし、これは近年の株高や円安という好条件が重なった結果であり、過去の長期平均は年率約7%前後とされています。(S&P500のみ・インフレ調整後)
過去数年間だけの好調さを基準にしてしまうと、リスク感覚が麻痺し、提示された高利回りの裏にある危険性を軽視してしまうかもしれません。
数字の錯覚・元本が減れば高利回りでもトータルは赤字
投資の収益は「利回り(分配金・配当)」だけで決まるわけではありません。
「元本や分配金を減らさないためのリスク軽減措置があるか」という点も重要です。
仮に「予定分配率15%」という魅力的と思われる商品があったとします。
100万円を投資して1年後に15万円の分配金を得られたとしても、運用失敗や市場の下落によって元本が50万円に減ってしまったら…?
| 得られた利益 | +15万円 |
|---|---|
| 元本の損失 | -50万円 |
| トータルの損益 | -35万円の赤字 |
どれだけ利回りが高くても、元本が大きく毀損してしまっては本末転倒です。
「利回り」という表面的な数字にとらわれず、「投資元本をどの程度まで毀損させない仕組みを持っているか」を見極めることが大切です。
歴史が証明する「高利回り・低リスク」の危うさ…代表的な破綻・崩壊事例4選
金融の世界において「高リターン=高リスク」「低リスク=低リターン」は基本的な原則です。
しかし、世界経済に大打撃を与えた破綻事例は、複雑な仕組みや権威、過去の好成績がリスクを覆い隠し、「高利回り・低リスク」という錯覚を生んでいました。
恐ろしいのは、個人投資家だけではなく、リスク管理のプロである世界的な金融機関や機関投資家、大手ファンドまでもが「大損をした」という点です。
世界に衝撃を与えた代表的な4つの破綻事例から、なぜそんな事態が起きたのかを整理します。
サブプライムローン問題とリーマン・ショック(世界金融危機):2007~2010年
はじめに:サブプライムローンとは?
サブプライム(Subprime)とは、英語で「優良(プライム)より下(サブ)」という意味です。
所得が低い人や過去に借金の返済を遅らせたことがあるなど、信用力が優良な人より劣る顧客を指す金融用語です。
そんな人を対象とした住宅ローンが「サブプライムローン」であり、住宅価格が上がり続ける前提で、借主になにかあっても物件を売却すれば返済可能と考えてお金を貸し出していました。
- 投資家への謳い文句
「サブプライムローンを含みながら一部は最高格付けのAAAを取得し、比較的高い利回りも期待できる」 - こうしてリスクは隠れていった
本来はハイリスクなサブプライムローンが、健全なローンと複雑に混ぜ合わされてファンド化されたことで、安全な「投資適格商品」に紛れ込んで投資家に販売されてしまいました。 - 破綻の顛末
問題の一つは、「返済能力を慎重に見極めて貸す金融」から、「証券化して販売できるローンを大量に作る金融」へと、融資の動機が変化したことです。
その結果、一部で返済不能が起き始めた際、どのファンドが安全でどれが危険なのか誰にも判別できなくなり、市場全体がパニックに陥るという新しい形態の危機を引き起こしました。
高いレバレッジなども重なり、ドミノ倒し的に世界金融危機へ発展したのです。
参考:Subprime Mortgage Crisis | Federal Reserve History
バーニー・マドフ氏の投資コンサル事業を通じた詐欺:2008年
- 投資家への謳い文句
「どんな不況・暴落でも、毎年安定して年10%前後」 - こうしてリスクは隠れていった
元ナスダック議長という絶大な権威と「紹介制で選ばれた人しか投資できない」という限定感で投資家を安心させ、怪しまれないようにしました。 - 破綻の顛末
実際は運用しておらず、2008年のリーマンショックで解約が殺到して発覚。
顧客口座に記載されていた架空利益を含む名目上の残高は、約650億ドルに達したとされています。
ただし、これは投資家が実際に拠出して失った元本額とは異なります。
FBI捜査官の話では、マドフ氏は投資コンサルビジネスでの大きな損失を認めず、架空取引で隠し始め、最終的にポンジ・スキーム(詐欺)化したとしています。
参考:SEC.gov | Bernard L. Madoff and Bernard L. Madoff Investment Securities LLC
LTCM(ロングターム・キャピタル・マネジメント)破綻寸前事例:1998年
- 投資家への謳い文句
「ノーベル経済学賞受賞者を含む専門家チームが、高度な数理モデルを用いて高い収益を目指す」 - こうしてリスクは隠れていった
著名なトレーダーや金融経済学者からなる運用チーム、高度な数理モデル、高い運用実績が、戦略への信頼を高めました。
しかし、同時に行っていた「数理モデルの想定外が起こった時、致命的な損失を招くほどのレバレッジをかけている」というリスクは認識されにくいものでした。 - 破綻の顛末
ウォール街の大手投資銀行や富裕層が巨額の資金を預けていましたが、1998年のロシアの債務不履行&通貨危機による市場混乱という「想定外の事態」が発生。
わずか数か月で実質破綻に追い込まれ、ニューヨーク連銀が関係金融機関を集め、約36億ドルの資本注入が行われました。(※公的資金を投入したわけではありません。)
この破綻は、金融のプロが自分たちの数理モデルを過信して、想定外を甘く見て崩れた事例とも言えます。
参考:Near Failure of Long-Term Capital Management | Federal Reserve History
暗号資産「Terra(UST)/ Luna」崩壊:2022年
- 投資家への謳い文句
「1UST=1ドルと同じ価値を目指す暗号資産を、専用サービスに預けるだけで年利約20%」 - こうしてリスクは隠れていった
「ステーブルコイン(安定した通貨)」という名称と過去の実績が安心感を生む一方、複雑な仕組みの中で崩壊リスクが見えにくくなっていました。 - 破綻の顛末
有名ベンチャーキャピタル(VC)や暗号資産専門の機関投資家・ヘッジファンドも参入していましたが、2022年5月に連鎖暴落が発生。
わずか数日で約500億ドル規模の評価額が失われ、ほぼ無価値に近い水準にまで崩落しました。
Terraの教訓は、「安定しているように見える商品」でも、「安定性を支える根拠」が脆弱ならかんたんに崩れるということです。
参考:Anatomy of a Run: The Terra Luna Crash | NBER
なぜプロの機関投資家すら大損してしまったのか?
専門的な知識や分析力を持つプロの機関投資家でさえ見抜けなかった背景には、共通する強力な心理的・構造的トラップが存在します。
ノーベル賞学者、格付け機関の最高ランク(AAA)、元証券取引所トップ、最先端アルゴリズムといった「専門的すぎて反論しにくい看板」を使うことで、プロの適正評価(デューデリジェンス)の目すら麻痺させていました。
マドフ事件では、解約を申し込んだ投資家への支払いが続いていたことが信用につながりました。
一方、MBS、LTCM、Terraでも、危機が表面化するまでは価格や収益が比較的安定して見え、それまでの運用実績が将来も続くとの思い込みを強めました。
複雑性や情報不足がリスクを覆い隠し、危機が起きた際の損失連鎖を見抜けませんでした。
「リスクがない」のではなく、「構造が複雑すぎてプロの分析でもリスクが見えなくなっていただけ」だったのです。
高利回り商品の見極めには「再現性」と「根拠」が重要
歴史的破綻事例からも分かる通り、過度に高い利回りを謳っている商品の中には、市場の拡大や価格上昇といった楽観的予測や、持続不可能な仕組みに頼った計画になっているものが少なくありません。
一般に、「低リスクなのに高利回り」を継続的に実現できる投資商品は考えにくく、そのように見える場合には、表面化していない信用リスク、流動性リスク、価格変動リスクなどがないかを確認する必要があります。
もちろん、高利回りの商品がすべて詐欺や破綻予備軍というわけではありません。
ただし、高い利回りには通常、信用リスク、流動性リスク、価格変動リスク、為替リスク、レバレッジリスクなど、何らかのリスクが付随しています。
投資先選定で吟味したい3つのポイント
利回りの数字だけに惑わされず、着実に資産を増やすためには以下の3つのポイントを確認してみましょう。
- 利回りに明確な「根拠」と「再現性」があるか
収益を生み出す仕組みや裏付けとなる資産・需要が現実的なものか、一時的な売却益やあまりにも楽観的な予測に頼っていないかどうかを考えてみましょう。 - 事業や商品の「仕組み」がシンプルで理解できるか(ブラックボックスの回避)
破綻したファンドのように権威や複雑な仕組みでごまかされていないか、どのように利益が生まれ、どのようなリスクが存在するのかを、ある程度理解し納得できる投資先を選びましょう。 - 「価格変動」や「環境変化」への耐性がある仕組みか
市場の急変や不況が起きた際に、元本や分配金を守るためのリスク軽減措置(投資家保護の優先構造や補償制度など)が講じられているか確認しましょう。
目先の利回りよりも「着実な資産形成」を
資産運用において重要なのは、目先の高い数字に目を奪われることではなく、「リスクとリターンのバランスが適正か」を見極めることです。
その見極めるポイントは、歴史的な失敗の中にヒントがありました。
利回りの「根拠」と「再現性」、そして透明性のある仕組みを選んで、息の長い資産運用を目指しましょう。
投資先を選ぶ際は利回りだけでなく、トラックレコード(運用実績)、収益の根拠やリスク管理の仕組みを確認することが大切です。
そのうえで、分散投資の選択肢の一つとして、不動産クラウドファンディング『みんなの年金』もぜひご検討ください。
不動産クラウドファンディング『みんなの年金』のファンドは、運営元であるネクサスエージェントが営業者として投資家様と同じファンドに出資し、しかも皆様よりも劣後してリスクをとって投資する仕組みの商品です。
『みんなの年金』について、もっと詳しく説明してほしい。というようなお問い合わせも歓迎しております。
▼『みんなの年金』の強みはこちら▼
この記事の要点おさらい
- 「高利回り・低リスク」を謳う投資商品は魅力的に見える一方、見えにくい大きなリスクを抱えている場合があります。
- 歴史的な破綻事例は、いずれも、権威・過去実績・複雑な仕組みが投資家の判断を鈍らせた結果です。
- 投資先を選ぶ際は、収益の根拠、再現性、仕組みの透明性、環境変化への耐性を確認することが重要です。
※本記事の情報は、当社が信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性が保証されるものではありません。本記事は公開日時点の法律を基準に執筆しています。また、記事のテーマに関する一般的な内容を記載しており、個別の状況に応じた内容ではありません。個別の話題については、必ず各分野の専門家にご相談ください。
初心者でも始めやすい
不動産投資といえば『みんなの年金』
買取・販売・賃貸管理を通して、不動産を活用した資産運用コンサルティングや不動産データプラットフォームの運営を行う、ネクサスエージェントが提供するサービス『みんなの年金』。
多岐にわたる事業で培ったノウハウを活用し、これまで「元本割れゼロ、配当遅延もゼロ、年利回り実績8%」という業界高水準でのファンド運用を実現しています。